|
Lunes, 16 de Noviembre de 2026
|
16/11/2026 09:16:11

Lo más nuevo de nuestro canal
Lo más nuevo de nuestro canal
CAPUTO EN PROBLEMAS
Los acreedores dudan de la capacidad del gobierno para pagar la deuda en pesos
En la última licitación de deuda reclamaron una mayor tasa de interés y plazos más cortos. En 2027 vencen $ 176 billones, que equivalen al 9% del PIB, de los que $ 53 billones son de privado.


Lunes, 16 de noviembre de 2026
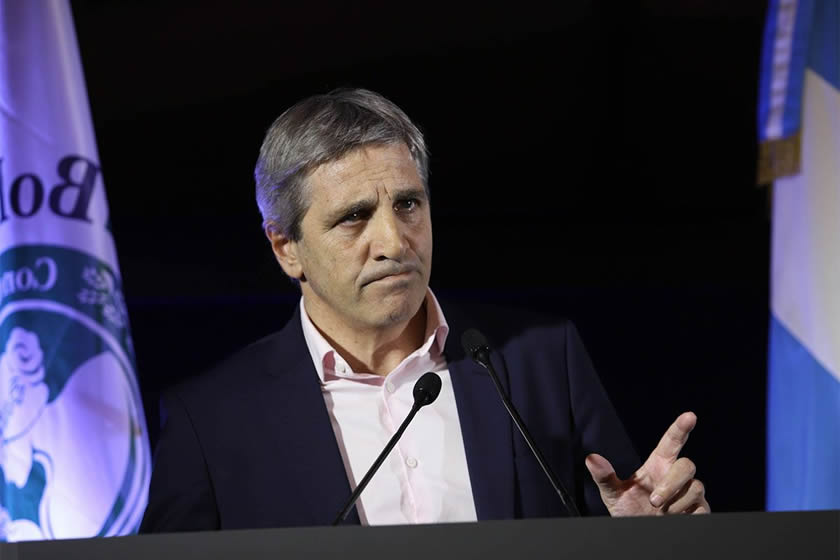
Los mercados financieros han fijado su atención en la capacidad de pago de la deuda pública. Si bien el peso de los pasivos en dólares son los que más concitan la atención, hay un proceso con los denominados en pesos que comienza a generar incertidumbre.
El gobierno nacional renueva, quincena a quincena, los vencimientos de esta deuda. Se trata de un mecanismo que se ha convertido en un termómetro decisivo de la estabilidad monetaria y cambiaria. Y en un contexto en el que la economía no remonta y por ello se reducen las chances de reelección “del modelo”, como gusta decir a la senadora oficialista Patricia Bullrich, los inversores decidieron cobrar más caro su adhesión al sostenimiento de las finanzas libertarias.
El dilema con la deuda en moneda local no radica únicamente en la dimensión del stock acumulado, sino en la distribución temporal de sus vencimientos, en quienes son sus acreedores y qué disposición exhibirá el mercado para refinanciar las tenencias a medida que se aproxime el recambio presidencial de diciembre de 2027.
Según los registros de la Oficina de Presupuesto del Congreso (OPC), las obligaciones pagaderas en moneda local alcanzaron los $361,9 billones al cierre de septiembre de 2026, lo que representa un incremento del 30,7% respecto de los $ 276,4 billones anotados en diciembre de 2025. Este crecimiento responde tanto a las nuevas licitaciones impulsadas para absorber liquidez como a la constante actualización de los títulos indexados por inflación y la capitalización de intereses.
A diferencia de las crisis históricas signadas por la dependencia de fondos extranjeros, el mercado en pesos es hoy un ámbito predominantemente doméstico. El 53% de las tenencias pertenece al sector privado local —bancos, fondos comunes de inversión, aseguradoras y empresas—, mientras que el 47% restante está en manos de organismos públicos, encabezados por el Fondo de Garantía de Sustentabilidad (FGS) de la Anses y el Banco Central.
El nudo central del problema reside en el calendario. Según un informe de la consultora Quantum, que dirige el exsecretario de Finanzas de Carlos Menem, Daniel Marx, entre el último trimestre de 2026 y diciembre de 2027 vencen compromisos por unos $ 176 billones, equivalentes a casi un 9% del PBI en el tramo de 2027. Más allá de la magnitud, la concentración temporal resulta delicada: en 2027, las carteras privadas reunirán $ 53,2 billones en vencimientos. Aunque existen fechas críticas en mayo y junio, el mayor escollo se agrupa en diciembre de 2027, cuando coincidirán $ 33,2 billones en un solo mes, representando el 35% de las obligaciones del año. Se trata de un volumen decisivo que deberá renegociarse justo tras las elecciones y en coincidencia con el inicio de la siguiente gestión.
Durante 2026, el gobierno logró una tasa de refinanciación (roll over) promedio del 113%, superando el 84% de 2025. Sin embargo, la dinámica mostró dos fases contrastantes. Entre enero y julio, la Secretaría de Finanzas logró estirar los plazos promedio de 169 a 340 días mediante bonos duales (la renta es la mejor entre inflación y tasa fija o inflación y dólar). Pero desde agosto, la cautela inversora redujo el horizonte a 106 días en septiembre. La licitación del 11 de noviembre dejó una señal de alerta: el roll over fue del 84% y el financiamiento se concentró en el muy corto plazo, al punto que “la vida promedio de la deuda emitida fue de 4,5 meses, muy por debajo de los 10,3 meses de la licitación anterior y de los 17,6 meses registrados a mediados de octubre”, según Dhalmore Capital.
Si bien los analistas suelen restarle importancia a la deuda en pesos, aún pesa en el ánimo de los inversores el «reperfilamiento» que impuso Hernán Lacunza cuando fue ministro de Economía en el último tramo del gobierno de Mauricio Macri. Un default en moneda propia era inconcebible hasta ese momento. «
Las opciones de renta
El diseño del endeudamiento en pesos ha dependido de una arquitectura de instrumentos creada para incentivar al mercado a mantener su capital en moneda local. Más de la mitad del stock total ajusta mediante el coeficiente CER, un mecanismo que actualiza el capital directamente según la evolución del índice de precios al consumidor.
A esta estructura se suman las letras y bonos capitalizables (como las Lecap), cuyos intereses no se abonan periódicamente, sino que se integran al monto principal al vencimiento, alimentando de forma orgánica la masa adeudada. Ante momentos de volatilidad, la Secretaría de Finanzas incorporó opciones de cobertura como los bonos dollar linked y los títulos duales, que permiten optar por el mayor rendimiento entre inflación y devaluación. Recientemente, la preferencia privada se orientó hacia instrumentos atados a la tasa TAMAR, privilegiando la liquidez inmediata de corto plazo por sobre compromisos más lejanos.
Lunes, 16 de noviembre de 2026
MÁS LEIDOS DE HOY
1 -
15/11/2026 11:14:00 - 280
Nación busca privatizar el Complejo Terminal de Carga de Paso de los Libres
Nación busca privatizar el Complejo Terminal de Carga de Paso de los Libres
2 -
15/11/2026 10:50:00 - 201
John Malkovich: la película que puede llevarlo al Oscar, el papel de la CIA en el golpe a Allende y la renovada ofensiva intervencionista de EE. UU.
John Malkovich: la película que puede llevarlo al Oscar, el papel de la CIA en el golpe a Allende y la renovada ofensiva intervencionista de EE. UU.
3 -
15/11/2026 10:30:00 - 110
Los peritajes sobre los audios de Spagnuolo derriban la teoría de que se hicieron con IA
Los peritajes sobre los audios de Spagnuolo derriban la teoría de que se hicieron con IA
4 -
15/11/2026 10:39:00 - 104
Cumbre Trump-Xi-Putin: los triángulos amorosos no siempre terminan bien
Cumbre Trump-Xi-Putin: los triángulos amorosos no siempre terminan bien
5 -
15/11/2026 11:03:00 - 103
Futuros técnicos en Higiene y Seguridad visitaron una arrocera en Libres
Futuros técnicos en Higiene y Seguridad visitaron una arrocera en Libres
8 -
16/11/2026 08:38:00 - 23
El contundente mensaje de León XIV en Perú: “La sangre de los líderes indígenas clama justicia”
El contundente mensaje de León XIV en Perú: “La sangre de los líderes indígenas clama justicia”
9 -
16/11/2026 08:24:00 - 22
Los acreedores dudan de la capacidad del gobierno para pagar la deuda en pesos
Los acreedores dudan de la capacidad del gobierno para pagar la deuda en pesos
11 -
16/11/2026 08:44:00 - 18
Hallaron muerto a un conocido violinista de Termas de Río Hondo: horas antes había denunciado a un mujer por violencia
Hallaron muerto a un conocido violinista de Termas de Río Hondo: horas antes había denunciado a un mujer por violencia